
栏目分类
开云kaiyun官方网站此前就有业内东谈主士教唆-滚球app官网
发布日期:2026-11-09 03:13 点击次数:179
截止3月27日,已有工商银行、建造银行、交通银行、邮储银行及招商银行、吉祥银行、兴业银行、中信银行等头部股份行败露了2025年年报。其中一个值得眷注的趋势仍是个贷钞票质料,大王人银行个贷不良率捏续攀升,各细分业务大王人王人有不良率持续昂首的趋势。不少机构将其归因于宏不雅环境变化等外部身分,但机构间观点施展相反较大。
此前就有业内东谈主士教唆,在房地产行业深度退换重迭促花费、扩内需布景下,花费贷、野心贷等是银行业个贷业务发力的迫切观点,但风险防控也更值得眷注。与此同期,跟着信用卡业务从赛马圈地干涉深耕易耨时间,机构间的竞争形状也将发生变化。
发力花费贷、野心贷,谁强谁弱?
连年来,一个客不雅趋势是,在住户钞票欠债表拖拉的布景下,一些银行的“零卖转型”收效大打扣头,个东谈主业务的比重举座向下。截止2025年年末,在国有大行中,“六合行”工行的个东谈主贷款占比还是降到30%以下,以工作网罗为传统上风的邮储银行个东谈主贷款占比也降到了50%边际,比2020年年末下跌了0.5个百分点。
截止叙述期末,工行和建行个贷余额均已大要9万亿元,建行在房贷、花费贷、信用卡业务界限上均率先于工行,工行则在野心贷余额上率先建行6000多亿元。
股份行中,截止2025年末,“零卖之王”招行的个贷占比为51.26%,吉祥银行个贷占比为50.9%,中信银行个东谈主贷款占比40.37%,兴业银行个贷占比32.33%,王人有不同进程下滑。其中,兴业银行、吉祥银行的个贷余额还出现了缩水。
从满盈值来看,招行、中信银行当今差异以3.72万亿元、2.37万亿元个贷余额暂时率先。兴业银行、吉祥银行个贷余额差异为1.92万亿元、1.73万亿元。
房地产行业退换带来的房贷需求黯然、提前还贷等冲击是个贷业务拖拉的迫切影响身分。而在促花费、扩内需布景下,花费贷、野心贷等成为银行个贷争夺的主阵脚,客岁花费贷、野心贷贴息政策的落地则为此“添了一把火”。在财报中,这也成为不少银行重心形色的亮点。
具体看个贷业务结构,花费贷、野心贷业务朝上,房贷和信用卡业务向下是主流趋势。国有大行中,除邮储银行增速相对平缓外,工行、建行、交行在花费贷、野心贷这两个细分领域沿路终领会两位数增长。其中,建行的花费贷和野心贷增速均接近30%。
房贷业务持续缩水。截止2025年末,房贷界限率先的建行、工行期末房贷余额均已跌破6万亿元,跌幅王人在3%以上。
相较而言,股份行在零卖领域的上风和政策相反更为昭着,其中“最显眼”的仍是处于零卖转型期的吉祥银行。连年来,吉祥银行主动压降高风险的信用卡、花费贷、野心贷等家具界限,个贷业务施展乏力,客岁该行持续进步住房按揭业务占比,房贷余额增长近9%;同期,中信银行房贷余额也进步了5.34%。
信用卡业务的寒意在全行业膨大,上述8家银行客岁末信用卡业务余额均有不同进程缩水。其中,工行、邮储银行、兴业银行信用卡业务降幅均跳动10%,吉祥银行信用卡业务界限也下跌了6.79%。在财报中,多家银即将信用卡业务的不景气归因于宏不雅环境等身分。
个贷不良率攀升,信用卡风险再飞腾
举座来看,天然花费贷、野心贷的业务界限较传统的优质个贷业务——房贷界限仍有较大差距,但最近几年确实终领会较快增长。而界限较快增长的另一面是风险,个贷不良率的捏续攀升正引起市集担忧。
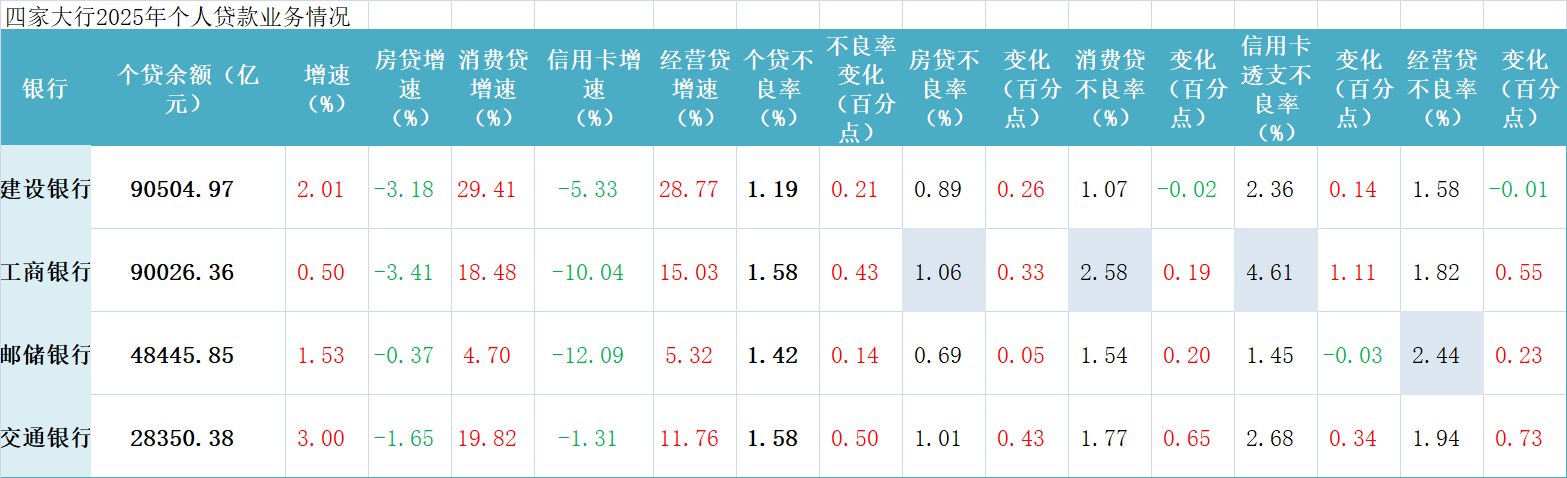
截止客岁年末,国有大行个贷玄虚不良率最高还是靠近1.6%。其中,工行、交行客岁年末个贷不良率均飞腾至1.58%,较上年末差异进步了0.43个百分点、0.5个百分点。股份行中,吉祥银行压降个贷风险的效率还在线路,个贷不良率举座下跌了0.16个百分点,招行、兴业银行个贷不良率均有小幅攀升。
在个贷业务中,每一个细分项王人开释出不良捏续昂首的趋势,但相较于不良率更低的房贷业务,花费贷、野心贷、信用卡带来的担忧更大。并且,不同机构间施展相反较大。
截止客岁年末,在上述4家国有大行中,房贷、花费贷不良率最高的均是工行,差异为1.06%、2.58%,该行信用卡不良率也在客岁大幅进步1.11个百分点至4.61%的高位。
邮储银行则是野心贷(个东谈主小额贷款)不良率偏高,期末为2.44%;不外,该行信用卡不良率客岁末下跌了0.03个百分点至1.45%。同期,花费贷、野心贷界限均大幅增长的建行则终领会两项业务不良率的逆势下跌。
建行副行长李建江在3月27日召开的事迹会上暗意,面临连年来零卖领域出现的风险飞腾局势,该行鼎力优化零卖业务信用风险管制机制,强化信贷经过要津尺度风险制衡,推动推行零卖信贷集约化风控,2025年多重风险管控要领见到收效,个东谈主类贷款不良率飞腾幅度同比收窄。他还暗意,从现时运转态势来看,零卖领域风险防控仍会是该行责任的重心之一。
工行副行长王景武在事迹会上暗意,近两年在经济转型增长、房地产市集退换、阶段性供需欠均衡等多重身分影响下,该行个东谈主贷款不良率短期干涉了上行的通谈,这与全行业的趋势基本一致。但他强调,研究到我国经济基础稳、韧性强、潜能大,长久向好的撑捏条目和基本趋势王人莫得改变,往常个东谈主贷款的风险是可控的。他趋附以旧换新、花费贷贴息等促花费政策暗意,跟着一揽子政策的加速落地以及政策红利的捏续开释,个东谈主信贷的市集基础将安详改善,个东谈主贷款钞票质料也将转头合理水平。
他还强调,为应答市集变化,工行前期还是在里面架构和职能上作念了相应退换,通过诞生个东谈主信贷业务部,终领会个贷业务的集约化、专科化,野心水平进一步进步。同期,强化数智赋能,丰富个东谈主花费、野心领域家具更变与供给,统筹均衡发展与安全,效率化解种种风险隐患,塌实作念好不良钞票的贬责。在三谈防地联防联控的共同尽力下,个东谈主贷款劣变飞腾的势头已有所放缓。
股份行情况则相反更大。客岁中信银行、吉祥银行房贷不良率均有改善,当今上述4家股份行房贷不良率弥远在0.6%以下;除中信银行外,其余3家股份行信用卡不良率均有改善,兴业银行当今以3.34%的信用卡不良率居首。花费贷方面,中信银行以2.8%的不良率居首。
举报 第一财经告白相助,请点击这里此本体为第一财经原创,文章权归第一财经统共。未经第一财经籍面授权,不得以任何姿色加以使用,包括转载、摘编、复制或配置镜像。第一财经保留根究侵权者法律职守的权益。如需得回授权请关系第一财经版权部:banquan@yicai.com 文章作家
亓宁
关系阅读 银行径何争相放卫星?至少4家的8颗卫星在天上了
首颗国有大行卫星刚刚上天
3093 04-15 19:32 信用卡“现款牛”消灭,四大股份行界限、收入双降
从增长引擎到负担项。
2016 04-09 20:56 花费贷风险拐点何时出现?邮储管制层:风险防控压力依然较大,但势头简洁
钞票质料沉着可控。
687 03-30 16:57 净息差拐点来了?工行建行这么预测
预测L型走势。
2901 03-28 10:09 3000亿相等国债注资大行影响几何?机构测算观点升幅或低于首批
预测平均进步两家银行中枢一级成本0.6个百分点开云kaiyun官方网站,略低于第一批1.0个百分点阁下的进步幅度。
262 03-05 22:09 一财最热 点击关闭